Au 30 septembre 2026, plusieurs offres bancaires vérifiées affichent des avantages pouvant atteindre 280 €, mais ce plafond ne permet pas, à lui seul, d’identifier l’offre la plus intéressante. Hello bank!, BforBank et Monabanq atteignent ce montant dans le panel étudié, tandis que BoursoBank affiche jusqu’à 180 € ; toutefois, ces sommes ne sont ni composées ni obtenues de la même manière.
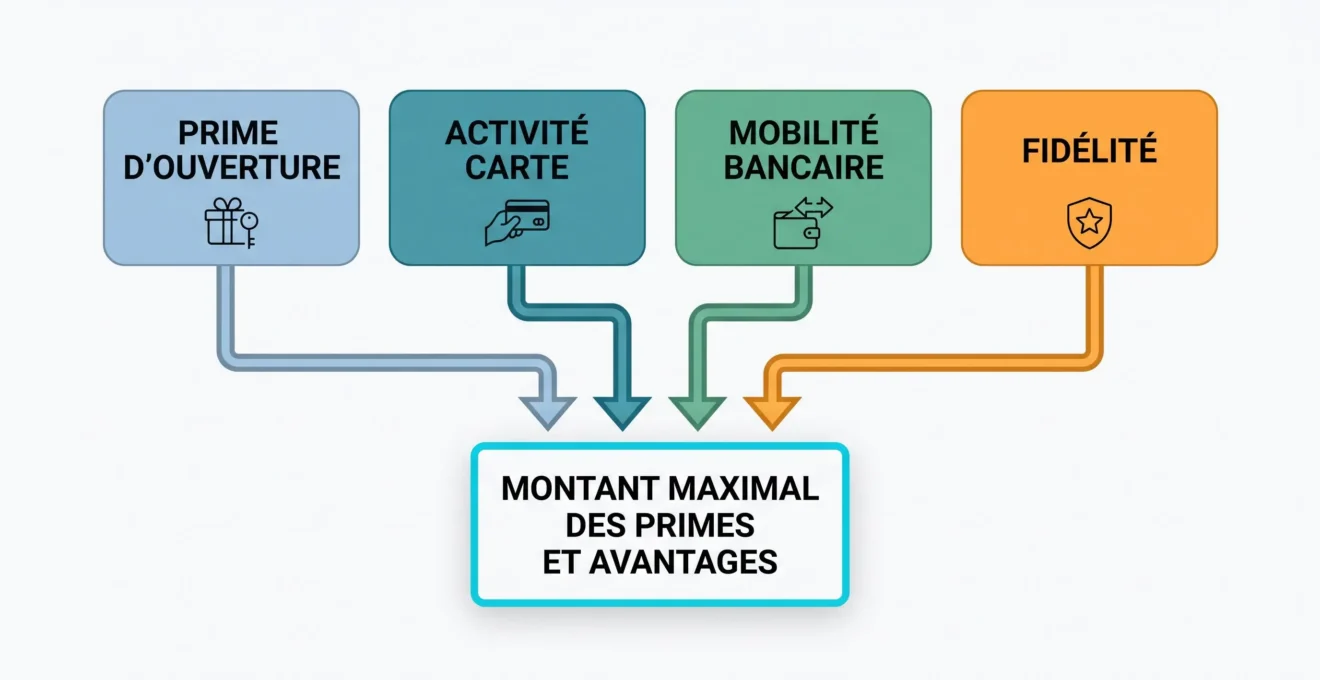
Une partie de l’avantage peut être versée en espèces, prendre la forme d’un bon d’achat, dépendre de l’utilisation de la carte ou exiger une mobilité bancaire. Le choix pertinent consiste donc à comparer ce que chaque client peut réellement obtenir selon les actions qu’il accepte d’effectuer, puis à regarder le coût et l’intérêt du compte une fois la promotion terminée.
Quelle banque offre la plus grosse prime de bienvenue en 2026 ?
Parmi les quatre offres directes vérifiées dans ce comparatif au 30 septembre 2026, le plafond affiché atteint 280 € chez Hello bank!, BforBank et Monabanq. BoursoBank affiche de son côté jusqu’à 180 €. Cette comparaison reste limitée au panel étudié : elle ne constitue ni un classement de l’ensemble du marché français ni la preuve que les trois offres à 280 € procurent la même valeur réelle.
Hello bank!, BforBank et Monabanq affichent chacune jusqu’à 280 € d’avantages dans les offres vérifiées, contre jusqu’à 180 € chez BoursoBank. Ces plafonds ne sont toutefois pas directement comparables, car ils peuvent combiner prime en espèces, bon d’achat, activité de carte, mobilité bancaire ou récompense différée.
Un plafond de 280 € ne signifie donc pas nécessairement 280 € crédités sur le compte. Chez Hello bank!, une partie importante prend la forme d’un bon d’achat ; chez BforBank, l’offre combine une prime et une e-carte cadeau ; chez Monabanq, une partie du maximum correspond à une prime de fidélité versée plus tard sous conditions.
Cette différence de composition est déterminante. Deux offres affichant exactement le même maximum peuvent répondre à des profils très différents : l’une sera plus intéressante pour une personne prête à transférer ses opérations récurrentes, une autre pour quelqu’un qui privilégie le cash, une troisième pour un client qui accepte de conserver le compte plus longtemps.
Comparatif des primes de bienvenue : montant, conditions et forme de la récompense
La comparaison devient plus fiable lorsqu’elle sépare le plafond annoncé de sa composition. Le tableau suivant reprend uniquement les caractéristiques vérifiées dans les conditions officielles consultées au 30 septembre 2026.
| Banque | Maximum affiché | Nature | Conditions clés | Point d’attention |
|---|---|---|---|---|
| BoursoBank | Jusqu’à 180 € | Plusieurs primes en espèces | Ouverture, premier versement, opérations par carte et mobilité EasyMove selon les conditions applicables | Le maximum résulte de plusieurs actions distinctes |
| Hello bank! | Jusqu’à 280 € | 80 € de prime et 200 € en bon d’achat | Le bon d’achat de 200 € est lié à la mobilité bancaire Hello Start+ | Le maximum n’est pas constitué uniquement de cash |
| BforBank | Jusqu’à 280 € | 80 € liés à l’utilisation de BforZEN et e-carte cadeau de 200 € | La e-carte cadeau de 200 € dépend de la mobilité bancaire | BforZEN est annoncée gratuite le premier mois puis à 5 €/mois dans les conditions vérifiées |
| Monabanq | Jusqu’à 280 € | Plusieurs primes en espèces | Ouverture et alimentation, utilisation de la carte, mobilité et fidélité | 60 € du maximum correspondent à une prime de fidélité prévue au 13e mois sous conditions |
Chez BoursoBank, les conditions consultées décomposent le maximum en 20 € à l’ouverture, jusqu’à 40 € liés au premier versement, jusqu’à 40 € liés aux opérations par carte et 80 € pour la mobilité EasyMove. Les détails figurent dans les conditions de l’offre de bienvenue BoursoBank. Il serait donc incorrect de présenter les 180 € comme une somme automatiquement versée dès l’ouverture.
Cette décomposition permet surtout de distinguer deux questions : combien l’offre peut-elle rapporter au maximum, et quelles actions faut-il réellement effectuer pour atteindre ce montant ? Le premier chiffre attire l’attention ; le second critère détermine la valeur pratique de l’offre pour un client donné.
Chez Hello bank!, l’offre vérifiée associe 80 € de prime à 200 € en bon d’achat, ces 200 € étant liés au service de mobilité bancaire Hello Start+. Les conditions de l’offre de bienvenue Hello bank! doivent donc être lues en distinguant clairement la prime monétaire du bon d’achat. Une personne qui recherche uniquement un versement en espèces ne peut pas traiter les 280 € comme une somme homogène.
La nature de la récompense compte autant que sa valeur faciale. Un bon d’achat de 200 € peut correspondre à sa valeur nominale pour un utilisateur qui comptait déjà effectuer les achats concernés, mais son intérêt pratique peut être différent pour quelqu’un qui aurait préféré disposer librement de la somme sur son compte.
BforBank affiche également jusqu’à 280 € avec BforZEN. Les conditions de l’offre BforZEN répartissent ce maximum entre 80 € liés à l’utilisation de la carte et une e-carte cadeau de 200 € associée à la mobilité bancaire. La page vérifiée indique par ailleurs BforZEN à 0 € le premier mois puis 5 € par mois.
Monabanq décompose pour sa part son maximum de 280 € en plusieurs étapes : jusqu’à 80 € pour l’ouverture et l’alimentation du compte, 60 € liés à l’utilisation de la carte, 80 € liés à la mobilité bancaire et 60 € de fidélité. D’après les conditions publiées par Monabanq, cette dernière composante intervient au 13e mois sous conditions, notamment avec au moins deux autres produits bancaires ouverts, dont un produit d’épargne.
Sans mobilité bancaire, quelle prime reste réellement accessible ?
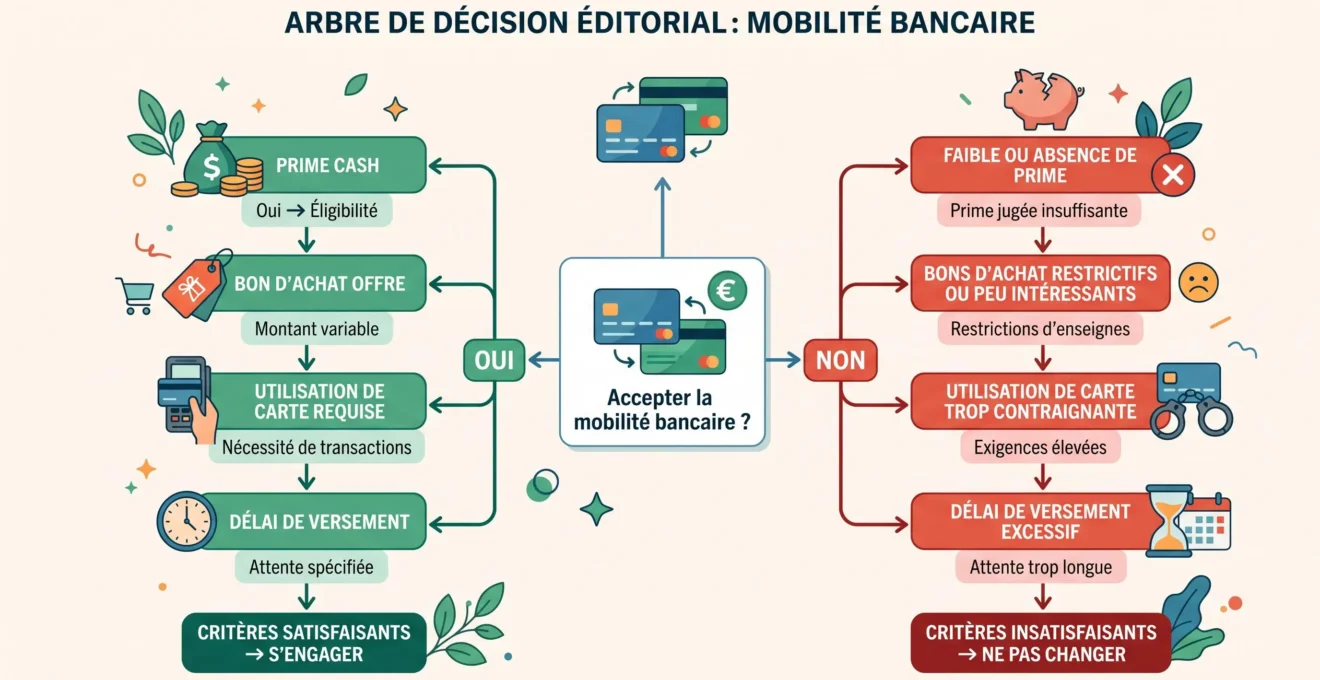
Refuser la mobilité bancaire peut réduire sensiblement le maximum accessible, car une part importante de plusieurs promotions est précisément attachée au transfert des opérations récurrentes. Il ne faut cependant pas transformer une simple soustraction éditoriale en montant officiellement annoncé par les banques : les composantes doivent être lues séparément.
- Vous acceptez la mobilité bancaire : les composantes liées à EasyMove, Hello Start+, à la mobilité BforBank ou à celle de Monabanq peuvent entrer dans le calcul du maximum si toutes les autres conditions sont également remplies.
- Vous conservez votre banque principale : concentrez la comparaison sur les primes d’ouverture, d’alimentation ou d’utilisation de carte qui restent accessibles indépendamment de la mobilité, sans présenter leur somme comme un montant officiel global.
Chez BoursoBank, 80 € du plafond vérifié sont liés à EasyMove. Chez Hello bank!, les 200 € de bon d’achat sont associés à Hello Start+. Chez BforBank, l’e-carte cadeau de 200 € dépend également de la mobilité bancaire. Chez Monabanq, 80 € de la décomposition vérifiée sont liés à la mobilité.
La conséquence pratique est simple : une personne qui ne souhaite pas transférer ses prélèvements ou opérations récurrentes doit regarder d’abord les composantes indépendantes de la mobilité. Le chiffre publicitaire maximal devient alors secondaire par rapport aux conditions correspondant réellement à son comportement.
Comment choisir une offre sans se faire piéger par le montant affiché ?
La meilleure méthode consiste à évaluer l’avantage promotionnel avec les contraintes nécessaires pour l’obtenir, puis à examiner le compte indépendamment de la prime. Une récompense élevée perd de son intérêt si elle oblige à adopter une carte ou des services qui correspondent mal aux usages prévus.
- Vérifier l’éligibilité. Une première ouverture, un type de carte précis ou une opération particulière peuvent conditionner la récompense.
- Décomposer le bonus. Séparer les espèces, bons d’achat, e-cartes cadeaux et avantages différés.
- Repérer les actions nécessaires. Premier versement, paiements par carte, mobilité bancaire et durée de conservation ne doivent pas être confondus.
- Contrôler les échéances. Certaines composantes sont rapides, d’autres peuvent dépendre d’une période beaucoup plus longue.
- Regarder le coût après la promotion. Une prime ponctuelle doit être mise en perspective avec le prix du compte, de la carte et des services réellement utilisés.
Cette dernière vérification est importante : une offre d’ouverture n’efface pas les dépenses bancaires futures. Une comparaison durable doit aussi chercher à économiser sur les frais bancaires une fois la période promotionnelle passée.
Le choix d’une banque en ligne ne se résume donc pas au bonus initial. Les services, l’usage prévu du compte et les coûts récurrents doivent également être examinés ; une ressource générale sur les banques en ligne en France peut compléter cette réflexion sans constituer une preuve sur les promotions comparées ici.
Prime de bienvenue et parrainage : pourquoi ne faut-il pas les confondre ?
Une offre de parrainage n’est pas directement équivalente à une promotion accessible à tout nouveau client. Elle suppose notamment l’intervention d’un client existant et l’utilisation d’un dispositif de parrainage spécifique. L’intégrer sans distinction dans le même classement risquerait donc de fausser la comparaison.
Cette distinction est d’autant plus importante que l’offre Fortuneo vérifiée arrive à échéance le 30 septembre 2026. Elle ne doit pas être présentée comme toujours disponible après cette date sans nouvelle vérification.
Quelle offre correspond à votre situation ?
Le choix dépend moins du plafond publicitaire que de quatre paramètres personnels : la volonté ou non de changer de banque principale, la préférence entre cash et bons d’achat, l’utilisation prévue de la carte et la durée pendant laquelle le compte sera conservé.
- Vous recherchez surtout du cash : distinguez immédiatement les sommes versées en espèces des bons d’achat et e-cartes cadeaux.
- Vous acceptez les bons d’achat : leur valeur faciale peut entrer dans votre comparaison, à condition qu’ils correspondent réellement à vos usages.
- Vous refusez la mobilité bancaire : écartez de votre décision les composantes qui nécessitent le transfert des opérations récurrentes.
- Vous acceptez d’attendre : une prime différée, comme la composante de fidélité prévue chez Monabanq au 13e mois sous conditions, peut rester pertinente.
- Vous voulez minimiser les coûts récurrents : comparez le compte et la carte après la période promotionnelle, pas seulement le bonus initial.
Une fois le compte choisi, l’enjeu se déplace vers le suivi courant des revenus et dépenses. Des applications de gestion de budget peuvent alors aider à prolonger cette démarche au quotidien.
En pratique, aucune des offres étudiées ne peut être qualifiée de meilleure dans toutes les situations. Le plafond de 280 € observé chez plusieurs banques recouvre des mécanismes différents, et le maximum n’a de sens que si les conditions nécessaires correspondent réellement aux usages du client. Avant toute ouverture, il reste donc préférable de vérifier les conditions actualisées, la forme exacte de chaque récompense et le coût du compte au-delà de la promotion.